 lina-marlina
JAKARTA — Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menegaskan bahwa bauran kebijakan moneter tidak boleh hanya mengandalkan suku bunga acuan Bank Indonesia (BI-Rate) dalam merespons dinamika pergerakan harga modal global. Ketergantungan berlebih terhadap satu instrumen moneter dinilai berisiko menekan pertumbuhan sektor riil di dalam negeri di tengah ketidakpastian pasar finansial internasional.
Menurut Fakhrul, dinamika ekonomi global yang ditandai oleh tingginya suku bunga acuan di negara-negara maju (higher for longer) menuntut respons kebijakan yang lebih komprehensif, terintegrasi, dan melibatkan koordinasi lintas otoritas antara bank sentral dan pemerintah.
"Menghadapi pergerakan biaya modal global yang tinggi, Indonesia membutuhkan koordinasi kebijakan yang solid. Jangan sampai seluruh beban stabilitas nilai tukar dan arus modal hanya ditumpukan pada instrumen suku bunga BI-Rate semata," ujar Fakhrul dalam keterangannya di Jakarta.
Dinamika Tekanan Modal Global dan Respons Moneter
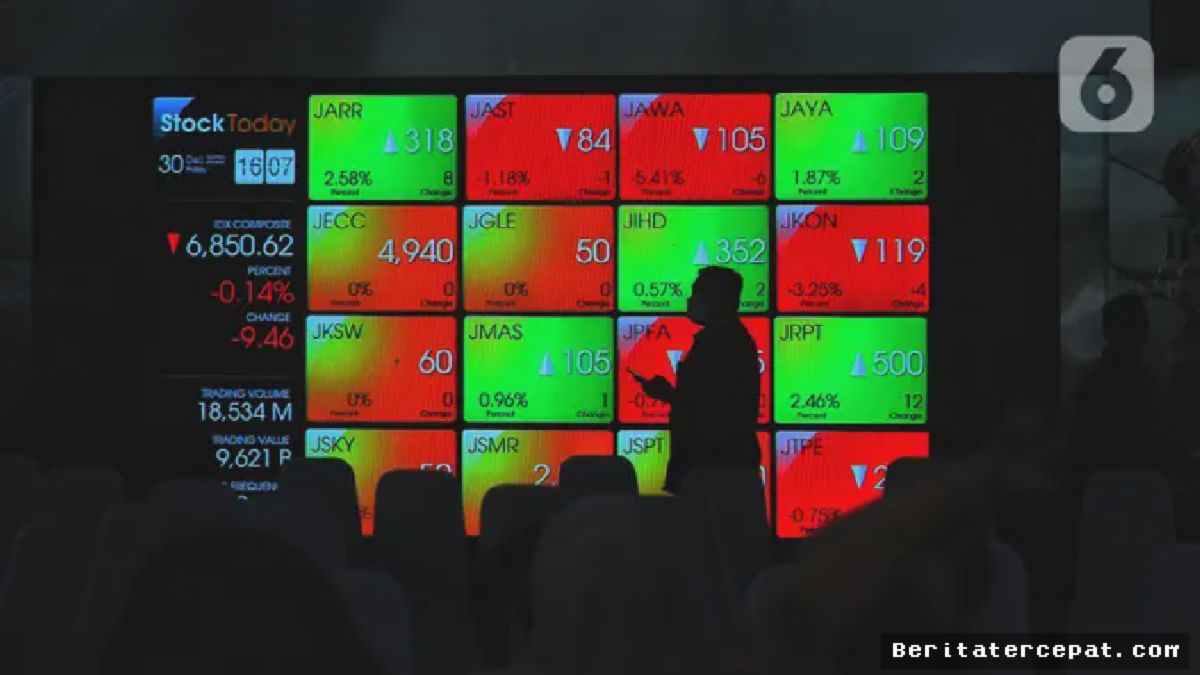
Kondisi pasar modal dan pasar valuta asing dalam beberapa periode terakhir memperlihatkan volatilitas yang cukup intensif. Tekanan terhadap mata uang negara berkembang, termasuk rupiah, dipicu oleh beberapa fase perkembangan sentimen pasar global:
- Kenaikan Yield Obligasi AS: Lonjakan imbal hasil US Treasury bond mendorong aliran modal keluar (capital outflow) dari pasar negara berkembang kembali ke aset berdenominasi dolar AS.
- Pengetatan Likuiditas Global: Kebijakan moneter kontraktif bank sentral utama dunia menaikkan biaya pinjaman internasional bagi korporasi dan pemerintah.
- Ekspektasi Inflasi Eksternal: Volatilitas harga energi dan komoditas memperlambat laju pelonggaran moneter global, sehingga suku bunga tinggi bertahan lebih lama dari perkiraan semula.
Kebutuhan Sinergi Fiskal dan Makroprudensial
Fakhrul menjelaskan bahwa jika BI-Rate dinaikkan terlalu agresif demi menahan depresiasi nilai tukar, dampaknya akan langsung dirasakan oleh sektor riil melalui kenaikan biaya kredit perbankan. Oleh karena itu, instrumen pasar keuangan lain perlu dioptimalkan secara maksimal guna menyerap kelebihan likuiditas dan menarik investasi portofolio.
Beberapa langkah alternatif dan komplementer yang dinilai krusial antara lain:
- Optimalisasi SRBI dan SVBI: Pemanfaatan Sekuritas Rupiah Bank Indonesia (SRBI) serta Sekuritas Valas Bank Indonesia (SVBI) sebagai instrumen pro-market untuk menarik arus modal asing berjangka pendek hingga menengah.
- Insentif Devisa Hasil Ekspor (DHE): Memperkuat implementasi regulasi penempatan devisa hasil ekspor di dalam negeri guna menambah pasokan likuiditas valuta asing perbankan domestik.
- Dukungan Kebijakan Fiskal: Pengelolaan defisit anggaran yang terukur serta penerbitan Surat Berharga Negara (SBN) dengan imbal hasil yang kompetitif namun tetap efisien bagi beban APBN.
- Relaksasi Makroprudensial: Menjaga pertumbuhan penyaluran kredit perbankan pada sektor-sektor prioritas yang memiliki efek pengganda (multiplier effect) tinggi terhadap penyerapan tenaga kerja.
Dengan strategi kebijakan yang terdistribusi secara seimbang antara moneter, fiskal, dan struktural, Indonesia diproyeksikan mampu mempertahankan stabilitas makroekonomi sekaligus menjaga momentum pertumbuhan Produk Domestik Bruto (PDB) di atas 5 persen secara berkelanjutan.











Comments (0)