 irwan-setiawan
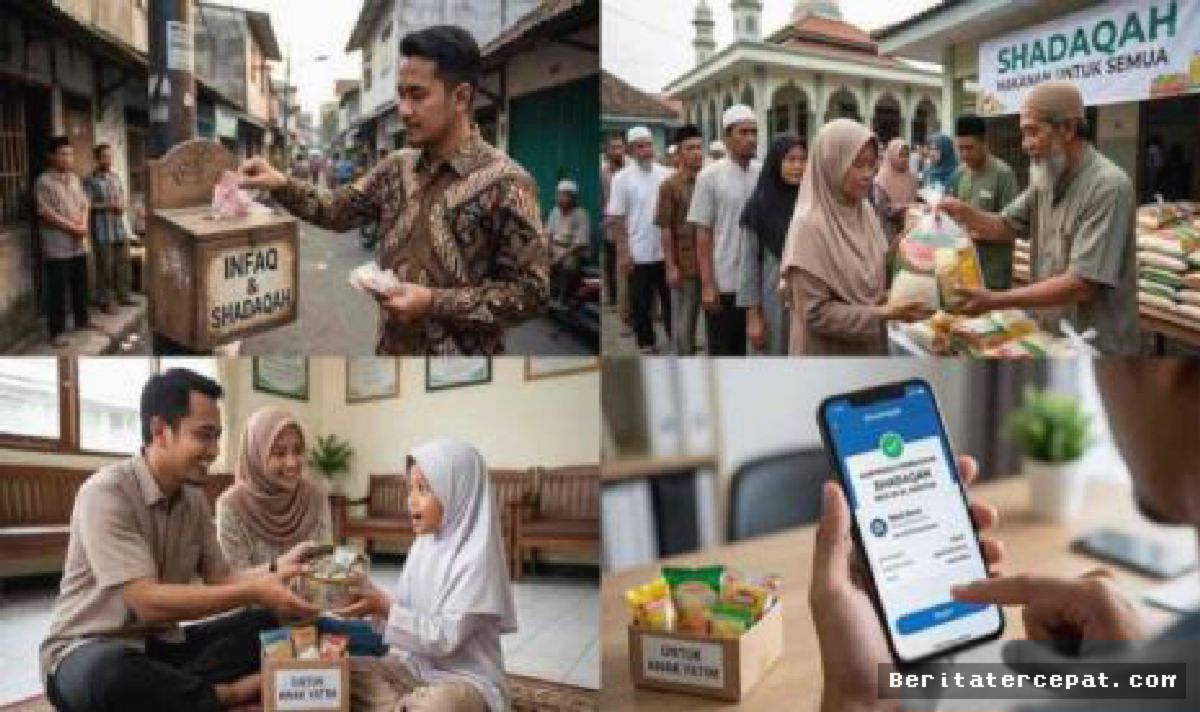
Suasana diskusi keislaman di Jakarta berlangsung hangat ketika para cendekiawan dan praktisi ekonomi syariah berkumpul untuk membedah kembali konsep filantropi Islam. Dalam era transformasi digital yang melaju pesat, instrumen keuangan sosial seperti infaq dan sedekah kini menghadapi tantangan baru yang menuntut pembacaan ulang terhadap teks-teks hukum Islam klasik. Praktik mendonasikan harta yang dahulu berlangsung secara fisik kini bertransformasi menjadi transaksi digital lintas batas.
Di tengah perubahan tersebut, pemahaman mendasar mengenai dasar hukum dan batasan fiqh menjadi pijakan utama agar tata kelola dana umat tetap berada pada koridor syariat. Banyak masyarakat yang masih tumpang tindih dalam membedakan antara infaq, sedekah, dan zakat, sehingga pembahasan fiqh klasik tetap krusial untuk dipelajari dan diselaraskan dengan kebutuhan era modern.
Memahami Akar Kata dan Filosofi Hukum Infaq
Secara etimologi, kata infaq berasal dari akar kata bahasa Arab anfaqa-yunfiqu-infaqan yang bermakna mengeluarkan, membelanjakan, atau menghabiskan harta untuk suatu kepentingan. Dalam konteks syariat Islam, infaq didefinisikan sebagai aktivitas mendonasikan sebagian harta yang dimiliki untuk kemaslahatan umum maupun kepentingan pribadi yang dibenarkan oleh syariat, baik bersifat wajib maupun sunnah.
Dasar hukum infaq secara eksplisit tertuang dalam berbagai ayat Al-Qur'an dan Hadis Nabi Muhammad SAW. Allah SWT secara tegas memerintahkan umat Islam untuk menafkahkan sebagian dari rezeki yang telah dikurniakan. Landasan yuridis ini menjadi pilar utama pembentukan sistem filantropi Islam yang berorientasi pada pemerataan kesejahteraan sosial dan pengentasan kemiskinan di tengah masyarakat.
"Infaq bukan sekadar penyerahan aset secara sukarela, melainkan sebuah mekanisme keadilan ekonomi yang dirancang untuk mencegah perputaran harta hanya di kalangan orang-orang kaya saja. Fiqh klasik telah meletakkan fondasinya secara kokoh," ujar Dr. Ahmad Jalaluddin, peneliti fiqh muamalah senior.
Komparasi Syariat: Infaq, Shadaqah, dan Zakat
Untuk memahami kedudukan hukum secara presisi, para ulama fiqh membagi instrumen redistribusi harta dalam Islam ke dalam tiga kategori utama. Berikut adalah perbandingan mendasar dari ketiga instrumen tersebut:
| Instrumen | Hukum Asal | Bentuk Komoditas | Penerima (Mustahik) |
|---|---|---|---|
| Infaq | Wajib & Sunnah | Harta / Uang / Aset Finansial | Umum & Keluarga |
| Shadaqah | Sunnah (Umum) | Harta & Non-Materi (Tenaga, Senyum) | Seluruh Makhluk Hidup |
| Zakat | Wajib Ain | Harta Spesifik (Terikat Nishab & Haul) | 8 Golongan (Asnaf) |
Tabel di atas menunjukkan bahwa infaq memiliki cakupan yang sangat fleksibel dibanding zakat yang terikat ketat oleh batasan *nishab* (jumlah minimal harta) dan *haul* (jangka waktu kepemilikan satu tahun). Fleksibilitas inilah yang menjadikan infaq sebagai daya dorong utama dalam pembangunan fasilitas publik, sarana pendidikan, dan pemberdayaan ekonomi kerakyatan.
Problematika Fiqh Klasik dalam Realitas Modern
Kendati hukum dasar infaq sudah jelas, penerapannya dalam era modern memunculkan berbagai perdebatan fiqh yang cukup kompleks. Para ulama fiqh klasik umumnya merumuskan hukum infaq berdasarkan transaksi tunai (*taqabud*) secara langsung di mana serah terima terjadi secara fisik antara donatur (*munfiq*) dan penerima.
Saat ini, kehadiran teknologi *financial technology* (fintech), mata uang digital, serta skema penggalangan dana massal (*crowdfunding*) mengharuskan akademisi hukum Islam melakukan pembaruan penafsiran (*ijtihad*). Apakah infaq menggunakan aset digital dianggap sah secara akad? Bagaimana status hukum biaya operasional platform digital yang dipotong dari dana infaq masyarakat? Pertanyaan-pertanyaan ini menjadi problematika kontemporer yang belum dibahas secara rinci dalam kitab-kitab turats klasik.
Selain masalah akad digital, tata kelola kepemilikan aset infaq produktif juga kerap memicu diskursus. Dalam beberapa kasus, dana infaq dikelola menjadi aset produktif seperti rumah sakit atau perkebunan. Status kepemilikan dan pembagian hasil dari proyek berbasis infaq ini memerlukan payung hukum syariah yang adaptif namun tetap mematuhi prinsip kehati-hatian.
Untuk merespons problematika ini, kolaborasi antara ulama fiqh dan pakar keuangan modern menjadi mutlak diperlukan. Dengan demikian, semangat fiqh muamalah yang dinamis dapat terus memberikan solusi nyata bagi kemajuan peradaban dan kesejahteraan umat Islam secara berkelanjutan.











Comments (0)