 irwan-setiawan
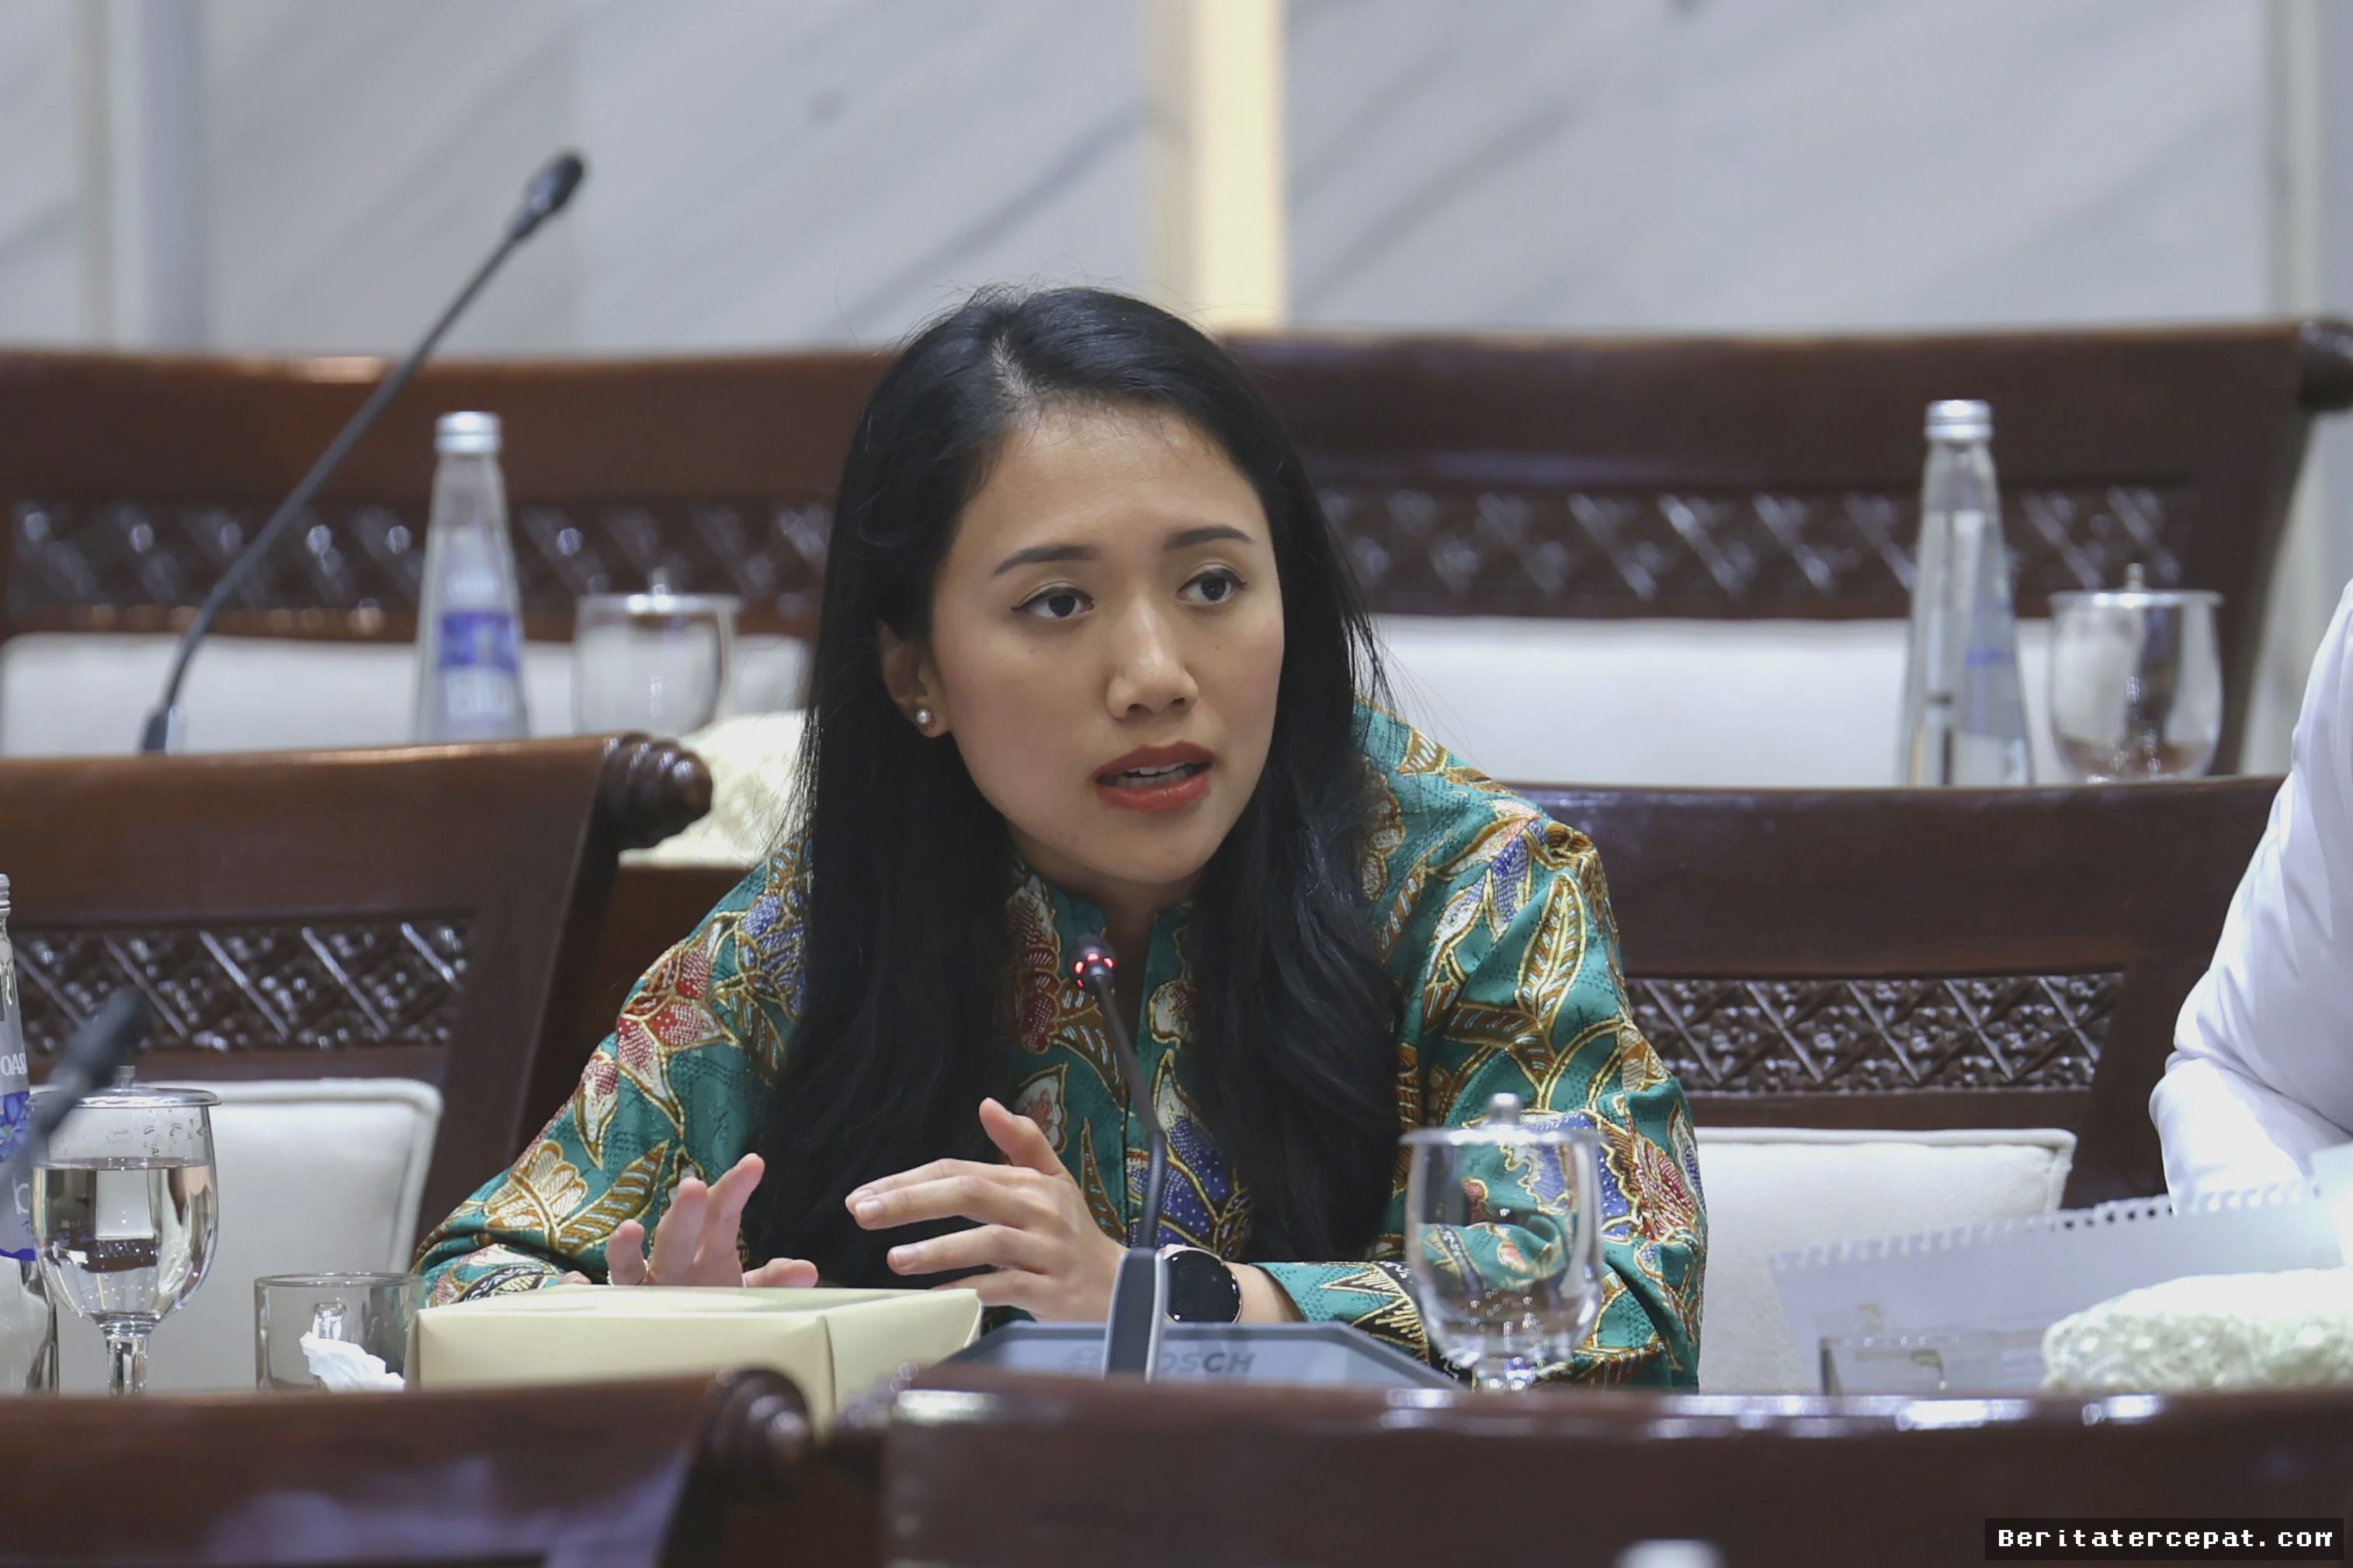
Dinamika industri jasa keuangan nasional kini tengah memasuki babak krusial seiring dengan dimulainya tahapan perancangan Program Penjaminan Polis (PPP). Program yang diamanatkan kepada Lembaga Penjamin Simpanan (LPS) ini digadang-gadang menjadi benteng perlindungan utama bagi para pemegang polis di Indonesia. Namun, langkah besar ini membawa kekhawatiran tersendiri bagi para pelaku usaha asuransi. Anggota Komisi XI DPR RI, Puteri Anneta Komaruddin, mengimbau agar regulator dan LPS betul-betul memperhitungkan keberlanjutan industri serta kemampuan finansial perusahaan asuransi sebelum mengetok palu regulasi final.
Dalam Rapat Kerja Komisi XI DPR RI bersama Ketua Dewan Komisioner LPS di Kompleks Parlemen, Senayan, Jakarta, isu mengenai skema beban keuangan menjadi sorotan utama. Puteri menyampaikan bahwa masukan langsung dari lapangan menunjukkan adanya kecemasan mendalam dari pelaku industri nasional, khususnya setelah menyerap aspirasi dalam kunjungan kerja di Jawa Tengah. Para pelaku usaha menyoroti bagaimana penyesuaian aturan modal minimum yang tertuang dalam POJK Nomor 23 Tahun 2023 sudah cukup menguras stamina finansial mereka, dan kehadiran iuran PPP berpotensi menambah tekanan baru jika tidak didesain secara cermat.
Dilema Permodalan dan Potensi Beban Ganda
Kondisi riil industri asuransi saat ini membutuhkan pendekatan regulasi yang holistik dan akomodatif. Di satu sisi, penguatan struktur permodalan merupakan hal mutlak demi menaikkan daya tahan industri terhadap guncangan risiko sistemik. Di sisi lain, akumulasi kewajiban finansial dalam jangka waktu berdekatan diprediksi dapat menekan likuiditas perusahaan secara signifikan. Puteri menegaskan bahwa penambahan skema penjaminan akan secara otomatis menuntut pengalokasian dana segar yang tidak sedikit dari tiap entitas bisnis.
“Ketika nanti program penjaminan polis ini jalan, berarti kan ada tambahan modal juga. Sehingga mereka harus setorkan untuk kegiatan ini,” ujar Puteri Anneta Komaruddin saat menyampaikan pandangannya di Senayan.
Menurut Puteri, aspirasi yang disampaikan oleh para pelaku industri di daerah harus dijadikan pijakan evaluasi kritis. Banyak perusahaan asuransi skala menengah ke bawah yang khawatir tidak mampu bertahan jika regulasi penjaminan ini diberlakukan secara kaku tanpa memperhatikan kesiapan serta profil risiko individual masing-masing perusahaan.
Rincian Skema Iuran dan Kalkulasi Berbasis Risiko
Dalam rapat pembahasan tersebut, LPS memaparkan draft awal skema iuran yang rencananya akan dibebankan kepada perusahaan asuransi peserta PPP. Skema ini mencakup kewajiban iuran awal sebesar 0,1 persen dari ekuitas serta iuran berkala sebesar 0,2 persen. Angka-angka ini menjadi poin krusial yang meminta perhatian serius dari para wakil rakyat.
| Jenis Kewajiban / Iuran | Besaran / Ketentuan | Dampak terhadap Perusahaan |
|---|---|---|
| Penyesuaian Modal Minimum (POJK 23/2023) | Sesuai Tahapan Regulasi OJK | Peningkatan standar ketahanan modal bersih |
| Iuran Awal PPP (LPS) | 0,1% dari total ekuitas | Setoran modal di muka saat kepesertaan dimulai |
| Iuran Berkala PPP (LPS) | 0,2% secara periodik | Beban operasional rutin dana penjaminan |
Puteri mendorong agar besaran iuran tersebut dihitung ulang secara cermat dengan mempertimbangkan variabel kebutuhan dana penjaminan serta profil risiko perusahaan secara riil. Penerapan skema yang adil dan fleksibel dinilai sangat penting agar perusahaan yang berisiko rendah tidak terbebani oleh proporsi iuran yang disamaratakan. "Formulasi iuran harus secara presisi mencerminkan profil risiko masing-masing entitas," tegasnya demi mencegah penurunan daya saing industri nasional.
Menuju Implementasi Target Juli 2027
LPS sendiri menargetkan pelaksanaan Program Penjaminan Polis ini akan berlaku penuh paling lambat pada Juli 2027. Waktu persiapan yang tersisa beberapa tahun ini harus dimanfaatkan secara optimal untuk melakukan simulasi matang, uji beban (stress test), dan dialog inklusif antara OJK, LPS, DPR, serta asosiasi asuransi.
Keberhasilan implementasi PPP tidak hanya diukur dari seberapa besar dana penjaminan yang berhasil dihimpun, melainkan juga dari tetap tumbuhnya ekosistem asuransi yang sehat, kompetitif, dan tepercaya. Proteksi terhadap nasabah adalah prioritas utama, namun menjaga daya tahan penyedia jasa keuangan adalah fondasi utama agar perlindungan tersebut dapat berjalan secara berkelanjutan dalam jangka panjang.











Comments (0)