 lina-marlina
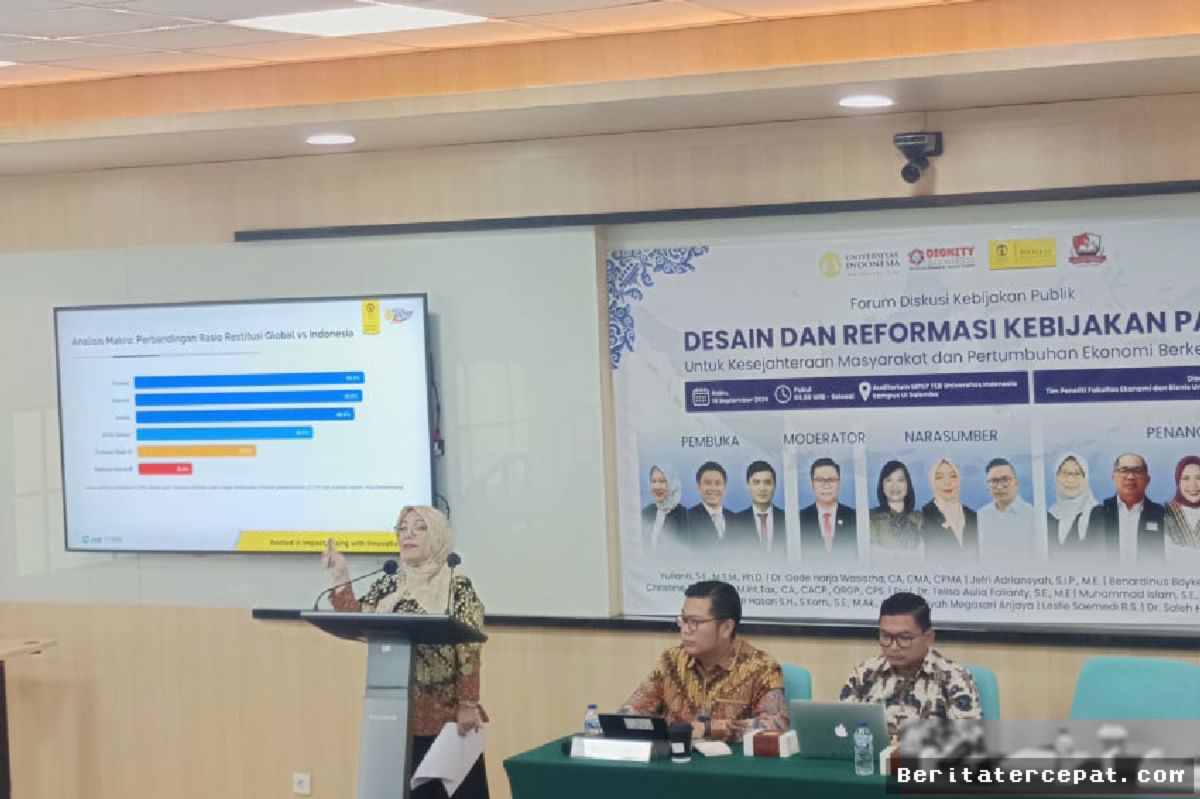
JAKARTA — Pusat Pengembangan Akuntansi Fakultas Ekonomi dan Bisnis Universitas Indonesia (PPA FEB UI) resmi merilis tujuh rekomendasi strategis terkait kebijakan reformasi restitusi pajak di Indonesia. Kajian ini disusun guna mengatasi dilema berkepanjangan antara target pengamanan penerimaan kas negara oleh Direktorat Jenderal Pajak (DJP) dan perlindungan likuiditas operasional para pelaku usaha.
Proses pengembalian kelebihan pembayaran pajak atau restitusi selama ini kerap menjadi titik friksi. Di satu sisi, otoritas pajak dituntut ekstra hati-hati dalam memverifikasi klaim guna mencegah kebocoran penerimaan negara. Di sisi lain, proses audit dan verifikasi yang memakan waktu berbulan-bulan dinilai mengunci modal kerja dunia usaha, terutama sektor manufaktur dan eksportir yang memegang porsi restitusi Pajak Pertambahan Nilai (PPN) terbesar.
Dilema Likuiditas Usaha dan Pengamanan Penerimaan Negara
Kajian PPA FEB UI menyoroti bahwa keterlambatan proses restitusi secara langsung menekan arus kas (cash flow) korporasi. Kondisi ini dikhawatirkan dapat menghambat ekspansi bisnis, menurunkan daya saing produk ekspor nasional, serta memicu biaya kepatuhan (compliance cost) yang tinggi bagi Wajib Pajak (WP).
"Diperlukan titik temu yang adil di mana otoritas pajak tetap dapat menjaga kepatuhan dan integritas penerimaan negara tanpa harus mengorbankan likuiditas wajib pajak patuh yang berhak mendapatkan dananya kembali secara cepat," demikian petikan laporan kajian PPA FEB UI.
Kronologi dan Urutan 7 Rekomendasi Kebijakan Restitusi
Berdasarkan hasil analisis komprehensif terhadap regulasi fiskal dan praktik lapangan, tim peneliti FEB UI merumuskan langkah perbaikan struktural melalui tahapan rekomendasi berikut:
- Optimalisasi Manajemen Risiko Kepatuhan (CRM): DJP didorong memperkuat sistem Compliance Risk Management agar pengawasan lebih terfokus pada WP berisiko tinggi, sementara WP patuh berisiko rendah memperoleh jalur hijau restitusi otomatis.
- Pemanfaatan Big Data dan Sistem Core Tax: Mengintegrasikan sistem administrasi perpajakan baru (Coretax) secara penuh untuk mempercepat verifikasi faktur dan bukti potong pajak secara real-time.
- Perluasan Kriteria Restitusi Pendahuluan: Menaikkan batas nilai pengembalian pendahuluan kelebihan pembayaran pajak tanpa pemeriksaan langsung di awal bagi wajib pajak dengan rekam jejak kepatuhan prima.
- Penetapan Standar Pelayanan Minimal (SLA) yang Ketat: Menyederhanakan prosedur audit restitusi dengan memangkas batas waktu pemeriksaan dari 12 bulan menjadi maksimal 3 hingga 6 bulan untuk kategori tertentu.
- Pemberian Kompensasi Bunga yang Adil: Menerapkan transparansi mekanisme imbalan bunga apabila terjadi keterlambatan pencairan akibat kelalaian administratif di pihak otoritas.
- Peningkatan Akuntabilitas dan Standarisasi Auditor: Menyelaraskan pedoman audit antar-Kantor Pelayanan Pajak (KPP) guna menghindari perbedaan interpretasi aturan di lapangan yang kerap merugikan pengusaha.
- Pembentukan Forum Monitoring Terintegrasi: Menyediakan kanal evaluasi berkala antara perwakilan asosiasi dunia usaha (seperti Kadin dan Apindo) bersama Kementerian Keuangan untuk meninjau efektivitas tata kelola restitusi.
Menjaga Momentum Pertumbuhan Ekonomi Nasional
Implementasi reformasi restitusi dinilai mendesak di tengah ketidakpastian ekonomi global. Pengembalian hak dana wajib pajak secara terukur dan tepat waktu diyakini akan langsung terinjeksi kembali ke sektor riil, mendorong perputaran roda produksi, serta meningkatkan kepatuhan sukarela (voluntary compliance) di masa depan.











Comments (0)