 lina-marlina
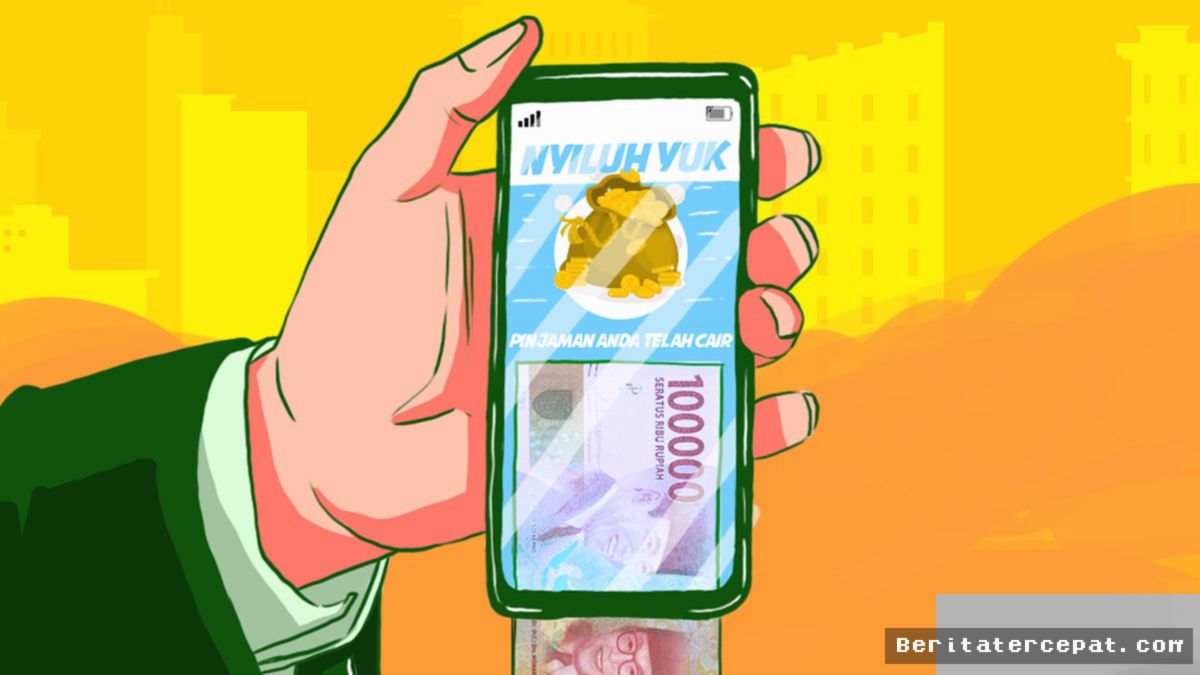
JAKARTA, Beritatercepat.com — Otoritas Jasa Keuangan (OJK) secara resmi membatalkan rencana pembatasan jumlah penyelenggara layanan pendanaan bersama berbasis teknologi informasi (LPBBTI) atau pinjaman daring (pindar/pinjol) maksimal tiga platform bagi setiap debitur. Keputusan strategis ini diambil guna memastikan terbukanya akses pembiayaan yang inklusif, khususnya bagi masyarakat berpenghasilan rendah serta para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang membutuhkan likuiditas modal usaha fleksibel.
Sebelumnya, OJK sempat merencanakan ketentuan batas maksimal tiga platform pinjaman daring per konsumen dalam rangka mencegah fenomena gali lubang tutup lubang atau over-indebtedness. Namun, setelah melalui proses evaluasi komprehensif bersama pelaku industri dan asosiasi terkait, regulasi kaku tersebut dinilai berisiko menghambat aliran dana produktif bagi sektor riil yang belum terlayani oleh perbankan konvensional.
Kronologi Evaluasi Kebijakan Batasan Pinjaman Daring
Langkah pembatalan batasan tiga platform fintech peer-to-peer (P2P) lending ini melalui sejumlah tahapan kajian mendalam:
- Wacana Awal Regulasi: OJK menerbitkan rancangan aturan pengetatan batasan pinjaman di maksimal tiga aplikasi untuk membatasi risiko kredit macet pada konsumen retail.
- Kajian Dampak Sektor UMKM: Asosiasi Fintek Pendanaan Bersama Indonesia (AFPI) dan pelaku usaha menyampaikan masukan bahwa banyak pengusaha mikro memanfaatkan lebih dari tiga platform berizin untuk kebutuhan modal kerja perputaran cepat.
- Optimalisasi Pusat Data Fintech: Penguatan infrastruktur teknologi Pusat Data Fintech Lending (Pusdafil) dan Sistem Layanan Informasi Keuangan (SLIK) yang kini mampu memetakan profil risiko peminjam secara real-time tanpa perlu pembatasan kuota platform.
- Keputusan Final Regulator: OJK menetapkan pembatalan restriksi jumlah aplikasi dan menggantinya dengan kewajiban analisis kemampuan bayar (credit scoring) yang jauh lebih ketat.
"Langkah ini diambil untuk menjaga keseimbangan antara mitigasi risiko perlindungan konsumen dengan keberlangsungan inklusi keuangan. Akses permodalan produktif bagi pelaku usaha mikro tidak boleh tersumbat, asalkan seluruh prinsip kehati-hatian dijalankan secara ketat," demikian pernyataan resmi pengawas industri pembiayaan OJK.
Fokus pada Kemampuan Bayar dan Mitigasi Risiko Gagal Bayar
Meskipun batasan jumlah platform ditiadakan, OJK menegaskan bahwa penyelenggara P2P lending tidak boleh sembarangan menyalurkan dana. Seluruh platform berizin diwajibkan mematuhi pedoman ketat yang mencakup sejumlah parameter penting:
- Kewajiban Repayment Capacity: Penyelenggara wajib mengukur rasio kemampuan membayar (debt service ratio) calon debitur terhadap total pendapatan bulanan secara ketat.
- Integrasi Pusdafil 2.0: Setiap pengajuan pinjaman baru harus diverifikasi langsung melalui database terpusat untuk mendeteksi beban utang berjalan debitur di platform lain.
- Penurunan Batas Manfaat Ekonomi: Penyelenggara tetap diwajibkan mengikuti aturan batas maksimum suku bunga dan biaya administrasi yang telah diturunkan secara bertahap demi melindungi konsumen.
- Larangan Praktik Penagihan Ilegal: Seluruh proses penagihan wajib mematuhi kode etik industri serta tidak melibatkan intimidasi maupun penyebaran data pribadi.
Dengan kebijakan ini, masyarakat dan pelaku usaha mikro tetap dapat mengakses permodalan dari berbagai penyelenggara resmi sesuai kebutuhan riil dan kapasitas finansial masing-masing, sementara OJK akan terus memonitor pergerakan rasio kredit macet (TWP90) industri P2P lending secara berkala.











Comments (0)