 fitri-handayani
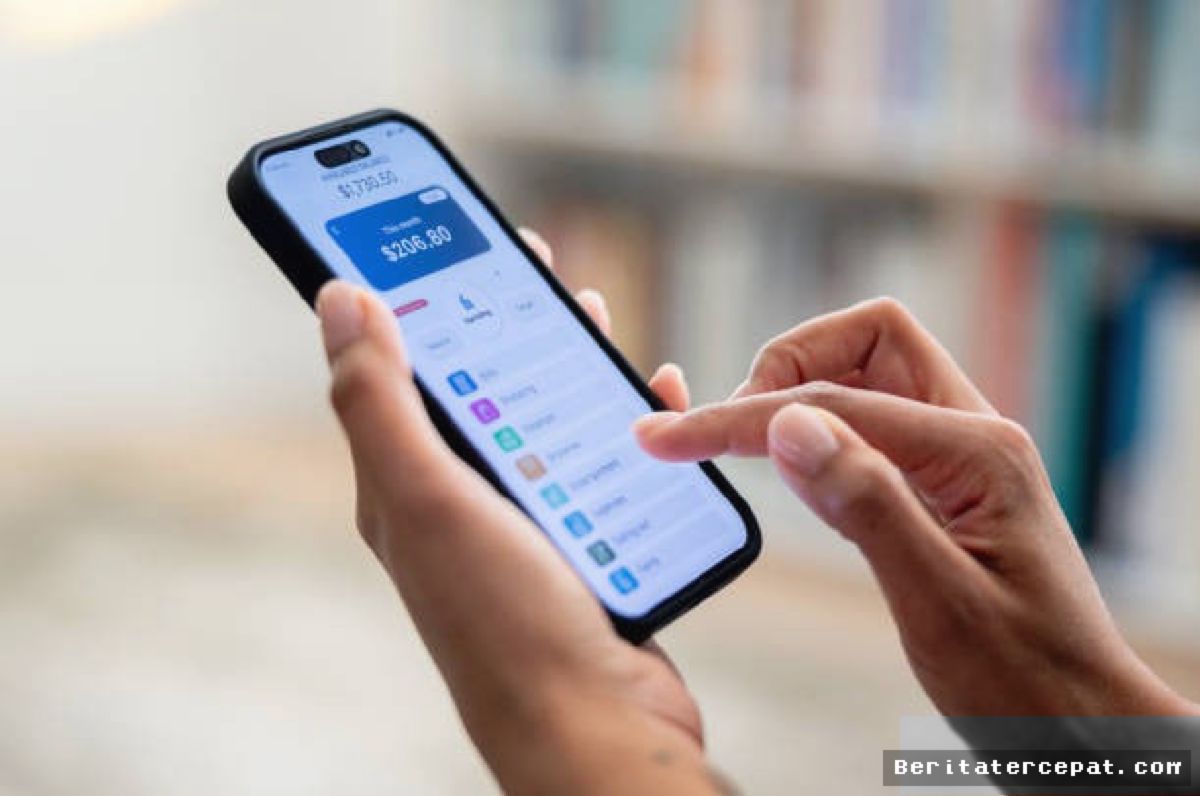
Layar ponsel pintar yang dipenuhi warna-warni cerah, bonus saldo selamat datang, hingga promosi suku bunga simpanan tinggi sempat menjadi magnet utama gelombang perbankan digital di Indonesia dalam beberapa tahun terakhir. Namun, di balik antarmuka aplikasi yang serba cepat dan modern tersebut, muncul pertanyaan mendasar mengenai seberapa dalam nilai tambah yang benar-benar dirasakan oleh nasabah dan perekonomian nasional.
Merespons dinamika tersebut, Otoritas Jasa Keuangan (OJK) secara tegas mendorong para pelaku industri perbankan digital untuk memperkuat diversifikasi produk dan layanan. Regulator menegaskan bahwa era transformasi digital tidak boleh berhenti pada tingkat permukaan atau sekadar menjadi gimik pemasaran semata untuk mendongkrak jumlah pengunduh aplikasi.
Tantangan Menghapus Label Gimik Pemasaran
Fenomena strategi promosi agresif atau strategi bakar uang memang berhasil mengakuisisi jutaan nasabah baru dalam waktu relatif singkat. Meski demikian, OJK menilai retensi nasabah dan tingkat literasi keuangan masyarakat tidak akan tumbuh optimal jika bank digital hanya mengandalkan fitur-fitur transaksi dasar yang dibungkus dengan promosi sesaat.
Regulator menyoroti pentingnya pengembangan produk keuangan yang lebih kompleks dan solutif. Bank digital diminta untuk menyentuh sektor-sektor strategis yang selama ini belum terjangkau secara maksimal oleh perbankan konvensional, seperti pembiayaan produktif bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
“Digitalisasi perbankan bukan sekadar memindahkan transaksi dari kantor cabang ke aplikasi ponsel pintar. Yang terpenting adalah bagaimana teknologi tersebut melahirkan nilai tambah nyata, memperluas akses kredit UMKM, dan menyediakan solusi finansial yang relevan bagi seluruh lapisan masyarakat,” ujar pejabat OJK dalam pernyataannya.
Berdasarkan data industri, pertumbuhan transaksi perbankan digital di Indonesia memang mencatatkan kenaikan signifikan melebihi 20 persen secara tahunan (yoy). Namun, porsi penyaluran kredit produktif berbasis digital masih menghadapi tantangan besar dalam hal manajemen risiko dan kualitas aset.
Analisis Perbandingan: Gimik vs Inovasi Nyata
Untuk memahami perbedaan antara strategi pemasaran berbasis gimik dan pengembangan inovasi perbankan yang berkelanjutan, berikut adalah pemetaannya:
| Aspek Fokus | Fitur Berbasis Gimik | Inovasi Produk Nyata |
|---|---|---|
| Strategi Utama | Cashback berlebih dan promo suku bunga sesaat | Solusi manajemen keuangan terintegrasi |
| Penyaluran Kredit | Pinjaman konsumtif berdurasi pendek | Kredit produktif UMKM berdasar AI scoring |
| Dampak Nasabah | Loyalitas rendah bergantung pada subsidi | Inklusi finansial berkelanjutan & kemandirian bisnis |
Mendorong Diversifikasi dan Perlindungan Nasabah
OJK menekankan bahwa inovasi nyata harus diimbangi dengan sistem tata kelola yang kuat (good corporate governance) serta ketahanan siber yang mumpuni. Perkembangan teknologi yang sangat cepat menuntut perbankan digital untuk senantiasa memperbarui infrastruktur keamanan data pribadi nasabah.
Beberapa langkah strategis yang diharapkan tumbuh dari industri bank digital meliputi:
- Pengembangan Scoring Kredit Berbasis Data Alternatif: Memanfaatkan kecerdasan buatan untuk menilai kelayakan kredit masyarakat *unbanked* secara akurat.
- Integrasi Ekosistem Keuangan: Menyediakan layanan investasi mikro, asuransi digital, dan pengelolaan aset (wealth management) yang terjangkau.
- Pembiayaan Rantai Pasok (Supply Chain Financing): Mengalirkan modal kerja kepada pelaku usaha kecil yang terhubung dalam rantai pasok industri besar.
Langkah regulator ini menjadi sinyal kuat bahwa peta persaingan bank digital di Indonesia telah memasuki babak baru. Era perebutan pengguna melalui hadiah langsung mulai bergeser menuju pembuktian keunggulan produk dan keandalan sistem. Nasabah kini semakin kritis dalam memilih institusi keuangan yang tidak hanya memberikan kemudahan, tetapi juga menjamin keamanan serta nilai tambah jangka panjang bagi masa depan finansial mereka.
Pada akhirnya, kepercayaan nasabah adalah fondasi utama perbankan. Tanpa adanya inovasi produk yang menyentuh akar kebutuhan masyarakat, efisiensi teknologi hanya akan menjadi ilusi yang rapuh di tengah ketatnya kompetisi industri keuangan modern.











Comments (0)