 pandu-rangga
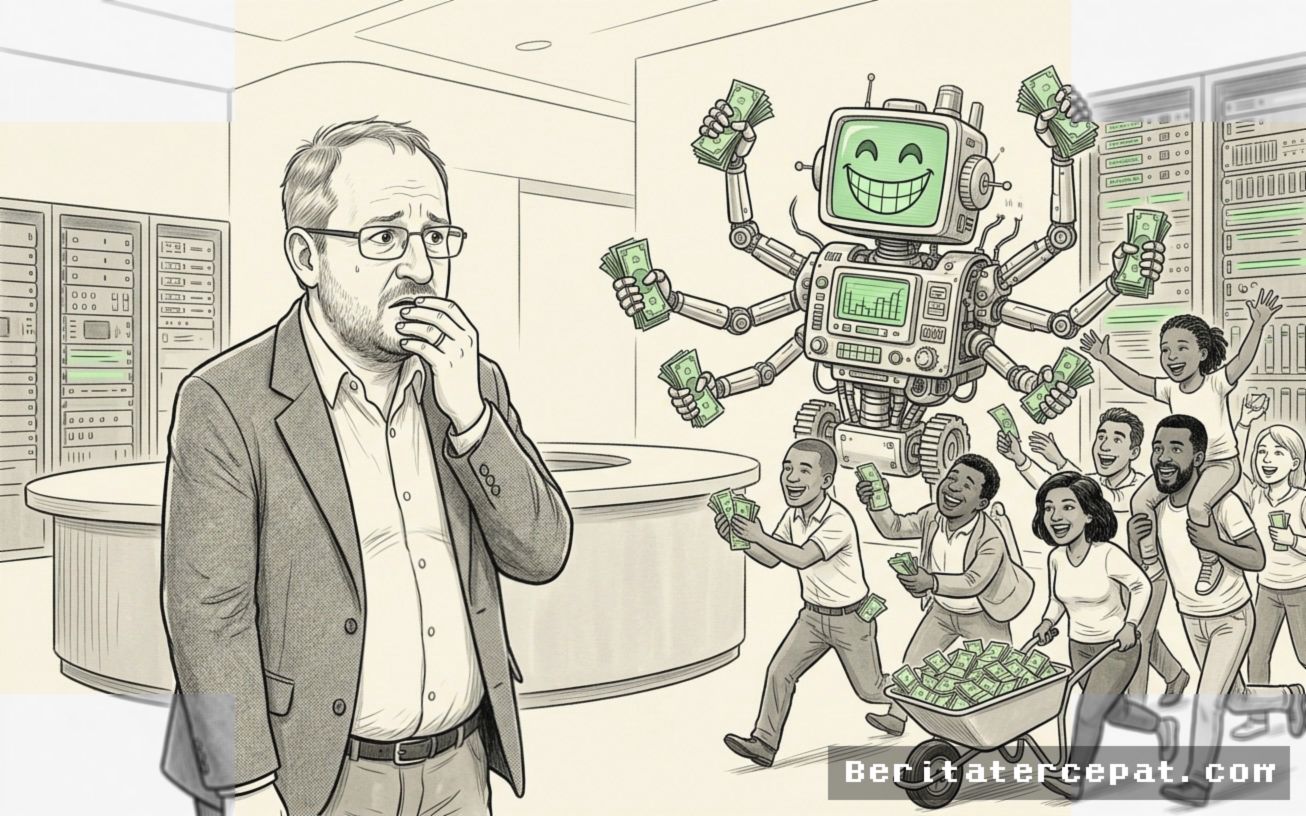
Penggunaan kecerdasan buatan (AI) dalam sektor teknologi finansial (fintech) kini sedang mentransformasi lanskap perbankan global secara masif. Sistem peminjaman berbasis AI memungkinkan lembaga keuangan memproses permohonan kredit hanya dalam hitungan detik serta memperluas jangkauan layanan hingga ke lapisan masyarakat yang sebelumnya tidak terjangkau oleh perbankan konvensional (underserved market). Namun, efisiensi yang luar biasa ini membawa dilema baru bagi otoritas pengawas keuangan dunia.
Keputusan finansial yang diambil oleh algoritma secara serba cepat kini memicu kekhawatiran baru terkait keamanan sistemik, keterbukaan data, serta potensi bias keputusan kredit. Regulator global saat ini dihadapkan pada tugas rumit: menyusun aturan yang ketat untuk mengendalikan risiko tanpa membunuh laju inovasi teknologi yang sedang tumbuh pesat.
Akselerasi Kredit Digital dan Inklusi Keuangan
Penerapan AI dalam industri fintech lending tidak hanya sekadar mengotomatisasi proses manual, melainkan merombak total cara penilaian risiko kredit (credit scoring). Dengan mengandalkan data alternatif—seperti rekam jejak transaksi e-commerce, perilaku di media sosial, hingga pola pembayaran tagihan bulanan—algoritma mampu menilai kelayakan kredit calon peminjam yang tidak memiliki riwayat bank konvensional.
Beberapa keunggulan utama integrasi AI dalam sektor pinjaman digital meliputi:
- Kecepatan Pemrosesan: Keputusan persetujuan pinjaman dapat diselesaikan dalam waktu kurang dari 3 menit, jauh lebih cepat dibandingkan perbankan tradisional yang membutuhkan 3 hingga 5 hari kerja.
- Penetrasi Pasar: Membuka akses finansial bagi lebih dari 1,4 miliar populasi dewasa global yang belum memiliki rekening bank.
- Pengurangan Biaya Operasional: Efisiensi sistem otomatis menurunkan biaya analisis risiko hingga 40%.
Berikut adalah perbandingan pendekatan antara metode perbankan tradisional dan penyalur kredit berbasis AI fintech:
| Parameter | Perbankan Tradisional | Fintech Berbasis AI |
|---|---|---|
| Sumber Data Utama | Riwayat kredit formal (BI Checking/SLIK), Slip Gaji | Data perilaku digital, transaksi e-commerce, instrumen alternatif |
| Waktu Analisis | Beberapa hari kerja | Real-time (Hitungan detik/menit) |
| Target Pengguna | Nasabah bankable dengan agunan/penghasilan tetap | Masyarakat unbanked dan pelaku UMKM informal |
| Model Risiko | Statis dan manual | Dinamis dan pembelajaraan mesin (Machine Learning) |
Ancaman Sistemik dan Tantangan Algoritma "Kotak Hitam"
Meskipun memberikan dorongan besar pada inklusi keuangan, ketergantungan pada AI menimbulkan risiko sistemik yang signifikan. Salah satu kendala terbesar adalah masalah transparansi algoritma atau yang sering disebut sebagai fenomena black box. Sering kali, pengembang sendiri kesulitan menjelaskan secara rinci bagaimana model deep learning mengambil keputusan untuk menolak atau menyetujui aplikasi kredit tertentu.
"Tantangan terbesar bagi regulator saat ini adalah memastikan bahwa algoritma AI tidak mengabadikan bias sejarah atau diskriminasi terselubung terhadap kelompok masyarakat tertentu. Kecepatan tanpa transparansi adalah resep menuju krisis keuangan baru," tegas Dr. Helena Vance, analis senior dari Financial Risk Institute.
Selain masalah bias, kecepatan transaksi berpotensi mempercepat penularan risiko keuangan ketika terjadi kegagalan masal (default cascade). Ketika kondisi ekonomi memburuk, ribuan algoritma yang terhubung secara otomatis bisa mengambil keputusan serentak untuk menarik likuiditas, yang pada akhirnya dapat memicu krisis kredit kilat.
Dilema Regulator: Antara Inovasi dan Pengawasan
Para pengawas keuangan di berbagai negara kini berpacu dengan waktu untuk merumuskan kerangka kerja yang seimbang. Kebijakan yang terlalu ketat dikhawatirkan akan mematikan daya saing industri fintech lokal, sementara pengawasan yang terlalu longgar berisiko merugikan konsumen serta mengancam stabilitas moneter.
- Penerapan Regulatory Sandbox: Memberikan ruang uji coba terbatas bagi startup fintech AI untuk menguji model bisnis di bawah pengawasan langsung otoritas.
- Audit Algoritma Secara Berkala: Mewajibkan perusahaan fintech membuka kode dan logika keputusan AI mereka guna memastikan tidak ada diskriminasi implisit.
- Perlindungan Data Pribadi: Memperketat batasan pengumpulan data alternatif konsumen guna menghindari pelanggaran privasi massal.
Penguatan regulasi tanpa menghambat laju transformasi teknologi merupakan ujian utama bagi otoritas keuangan dunia saat ini. Masa depan inklusi keuangan bergantung pada sejauh mana pembuat kebijakan mampu menjinakkan risiko AI tanpa membendung potensi besarnya.











Comments (0)