 irwan-setiawan
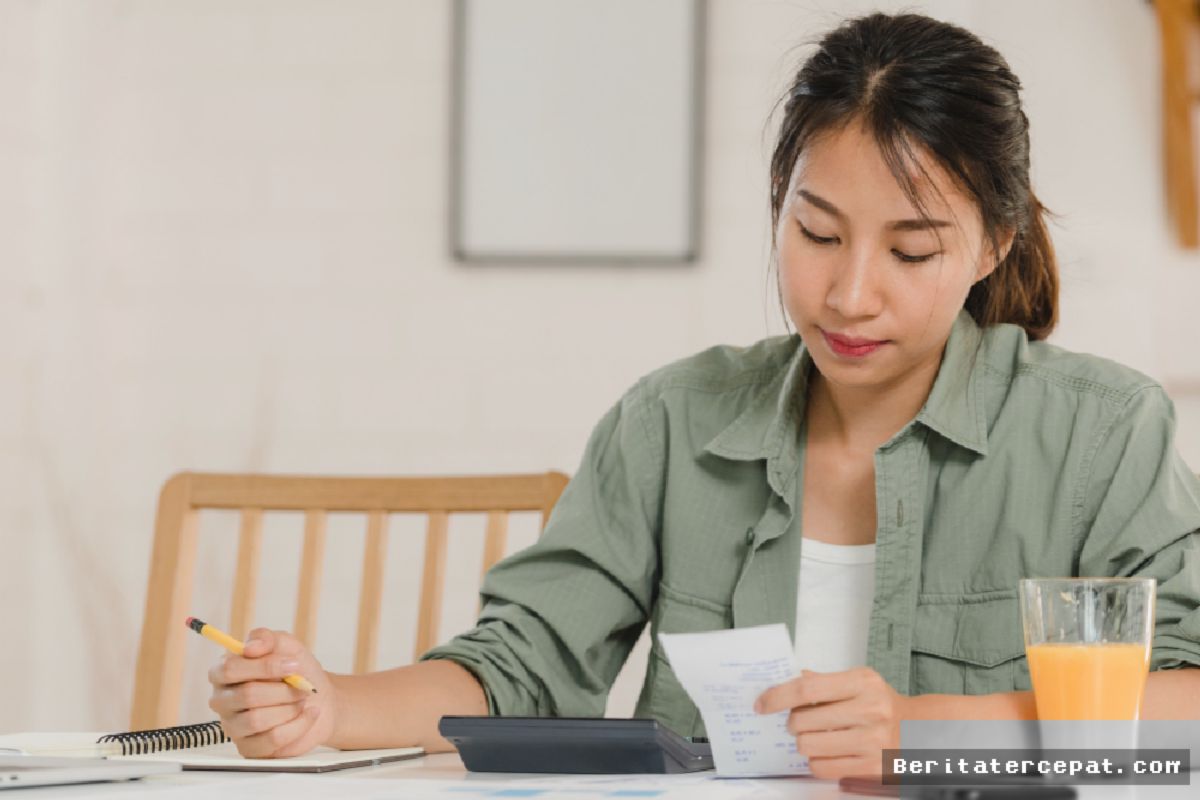
Kondisi ketidakpastian ekonomi global dan tingginya biaya hidup kerap memicu tekanan mental yang berdampak langsung pada pola perilaku seseorang dalam mengelola keuangan. Para pakar psikologi dan perencana keuangan menyoroti bahwa rasa cemas berlebih terhadap uang—sering disebut sebagai money anxiety—kerap memunculkan serangkaian kebiasaan yang tidak disadari, mulai dari sikap hemat ekstrem hingga ketakutan irasional terhadap segala bentuk utang.
Dinamika Psikologis dan Pemicu Kecemasan Finansial
Kecemasan finansial tidak hanya dialami oleh kelompok masyarakat berpenghasilan rendah, melainkan juga kerap menjangkiti individu dengan kondisi ekonomi mapan. Rasa takut kehilangan stabilitas ekonomi secara tiba-tiba sering kali berakar dari trauma masa lalu, ketidakstabilan pendapatan, atau paparan standar gaya hidup di media sosial yang tidak realistis.
"Kecemasan terhadap uang bukan melulu soal berapa banyak saldo yang ada di rekening, melainkan bagaimana pikiran kita memproses rasa aman. Seseorang bisa memiliki tabungan ratusan juta rupiah namun tetap merasa di ambang kebangkrutan setiap hari," ujar psikolog klinis dalam diskusi kesehatan mental finansial di Jakarta.
Daftar Delapan Kebiasaan Indikator Kecemasan Finansial
Berdasarkan observasi klinis dan studi perilaku konsumen, terdapat delapan kebiasaan utama yang kerap ditunjukkan oleh individu dengan tingkat kecemasan finansial tinggi:
- Menabung Ekstrem Tanpa Tujuan Jelas: Mengumpulkan uang secara obsesif hingga mengorbankan kebutuhan dasar dan kualitas hidup, didorong rasa takut bahwa uang tersebut tidak akan pernah cukup.
- Fobia Total Terhadap Segala Bentuk Utang: Menolak fasilitas kredit atau pembiayaan secara mutlak, termasuk utang produktif seperti Kredit Pemilikan Rumah (KPR) atau modal usaha, karena momok bunga pinjaman.
- Memeriksa Saldo Rekening Secara Kompulsif: Membuka aplikasi perbankan berulang kali dalam sehari hanya untuk memastikan angka saldo tidak berkurang drastis.
- Rasa Bersalah Intens Usai Berbelanja: Merasakan penyesalan mendalam bahkan ketika membeli barang kebutuhan pokok atau hiburan sederhana yang sebenarnya sudah dianggarkan.
- Kecenderungan Menimbun Barang Diskon: Membeli barang murah dalam jumlah berlebih atas dasar ketakutan harga akan melonjak di masa depan, bukan karena kebutuhan nyata.
- Kerja Berlebihan (Overworking): Mengambil beban kerja tanpa henti demi mengejar rasa aman finansial semu, yang berujung pada kelelahan mental (burnout).
- Menghindari Percakapan Finansial: Merasa panik dan memilih menghindar setiap kali topik uang dibicarakan bersama pasangan, keluarga, atau rekan kerja.
- Paralisis Keputusan Investasi: Menolak menempatkan dana pada instrumen investasi resmi karena ketakutan ekstrem terhadap fluktuasi pasar, sehingga nilai aset tergerus inflasi.
Solusi Membangun Hubungan Sehat dengan Keuangan
Untuk memutus siklus kecemasan destruktif ini, praktisi keuangan menyarankan penyusunan anggaran keuangan berbasis realitas. Langkah awal meliputi pembuatan dana darurat terukur, pembagian pos anggaran yang kaku antara kebutuhan pokok, tabungan, dan alokasi 'dana bersenang-senang' yang bebas rasa bersalah.
Jika kekhawatiran terus mengganggu aktivitas sehari-hari, berkonsultasi dengan perencana keuangan independen atau profesional kesehatan mental merupakan langkah bijak guna merestrukturisasi pola pikir terkait nilai dan fungsi uang.











Comments (0)