 pandu-rangga
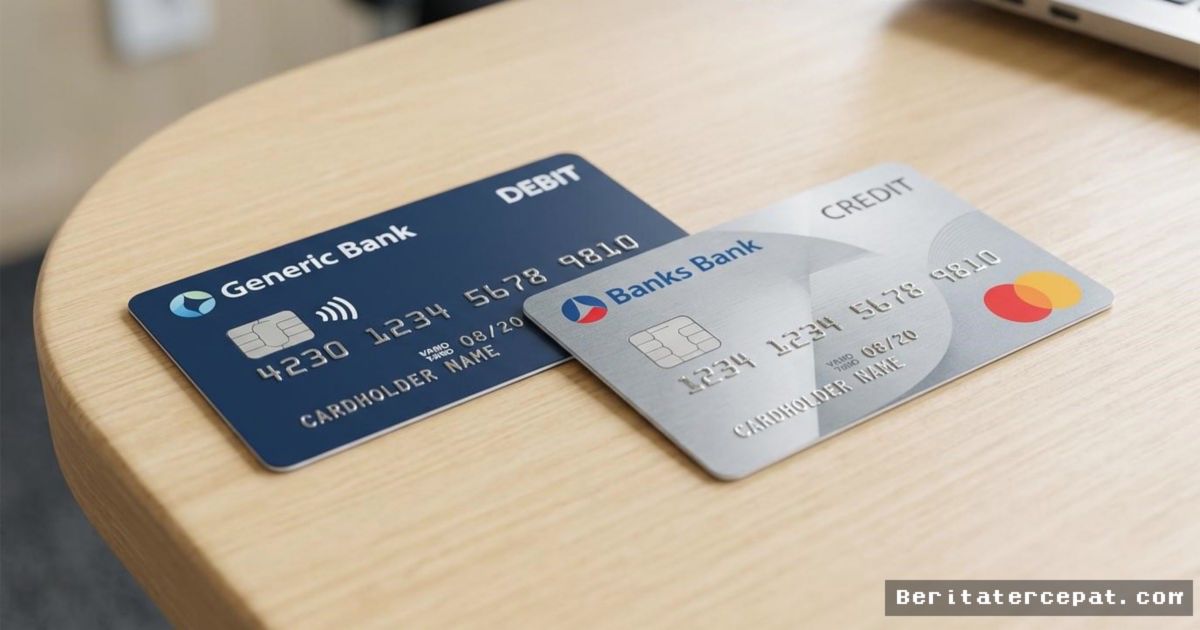
BERITATERCEPAT.COM, JAKARTA — Di tengah pesatnya adopsi transaksi nontunai di Indonesia, instrumen pembayaran berbasis kartu seperti kartu debit dan kartu kredit tetap menjadi andalan utama masyarakat. Kendati memiliki wujud fisik yang serupa dan sama-sama diterbitkan oleh perbankan atau lembaga keuangan, kedua jenis kartu ini memiliki prinsip kerja, risiko, serta peruntukan yang jauh berbeda.
Kekeliruan dalam memahami fungsi mendasar dari kedua alat bayar ini kerap memicu permasalahan finansial bagi nasabah, mulai dari pembengkakan tagihan bunga hingga pengeluaran yang tidak terkontrol. Menanggapi fenomena tersebut, praktisi perbankan dan perencana keuangan merilis panduan komprehensif mengenai perbedaan fundamental serta momentum yang tepat untuk menggunakan masing-masing kartu.
1. Mekanisme Sumber Dana dan Alur Transaksi
Perbedaan paling mendasar antara kartu debit dan kartu kredit terletak pada asal dana yang digunakan saat bertransaksi. Nasabah perlu memahami alur pemrosesan dana berikut:
- Kartu Debit: Menggunakan dana riil milik nasabah yang tersimpan di dalam rekening tabungan. Ketika otorisasi transaksi berhasil, saldo rekening langsung dipotong seketika secara real-time. Nasabah tidak dapat membelanjakan uang melebihi saldo yang tersedia.
- Kartu Kredit: Menggunakan dana talangan berupa fasilitas limit pinjaman yang disediakan oleh bank penerbit. Nasabah berutang kepada bank setiap kali menggesek kartu, dan tagihan akumulatif wajib dilunasi pada tanggal jatuh tempo yang telah ditetapkan.
"Masyarakat harus memperlakukan kartu kredit sebagai alat pemindah transaksi, bukan sebagai dana tambahan. Jika kartu debit membatasi Anda pada uang yang sudah dimiliki, kartu kredit meminjamkan uang masa depan yang harus dibayar tepat waktu," ujar analis perbankan konsumen di Jakarta.
2. Skema Biaya, Bunga, dan Perlindungan Konsumen
Dari segi struktur pembiayaan, kartu debit umumnya bebas dari beban bunga karena tidak melibatkan skema pinjaman. Pengguna kartu debit umumnya hanya dibebani biaya administrasi bulanan rekening atau biaya transaksi antarbank. Sebaliknya, kartu kredit menerapkan skema bunga jika nasabah hanya membayar tagihan minimum atau terlambat melunasi kewajiban sebelum jatuh tempo.
Kendati demikian, kartu kredit menawarkan keunggulan dalam aspek perlindungan konsumen dan insentif transaksi. Fitur proteksi pada kartu kredit meliputi:
- Perlindungan Penipuan: Transaksi mencurigakan pada kartu kredit lebih mudah disanggah (chargeback) karena dana belum ditarik langsung dari rekening pribadi nasabah.
- Program Loyalitas: Kartu kredit sering kali dilengkapi dengan cashback, poin rewards, diskon kemitraan, hingga fasilitas cicilan 0 persen.
- Pencatatan Skor Kredit: Pembayaran tagihan kartu kredit secara disiplin membangun riwayat kredit yang positif pada Sistem Layanan Informasi Keuangan (SLIK).
3. Panduan Memilih Kartu Sesuai Kebutuhan
Untuk menjaga kesehatan arus kas, nasabah disarankan memilah transaksi secara bijak. Kartu debit sangat ideal digunakan untuk transaksi rutin harian, penarikan tunai di ATM, pembayaran belanja pokok di pasar swalayan, serta bagi individu yang ingin mengerem perilaku konsumtif.
Sementara itu, kartu kredit lebih tepat dimanfaatkan untuk pemesanan tiket penerbangan, reservasi hotel, pembelian barang bernilai besar dengan skema cicilan tanpa bunga, atau transaksi daring di platform internasional yang membutuhkan lapisan keamanan ekstra. Kunci utama keberhasilan pemanfaatan kartu kredit adalah disiplin melunasi total tagihan sebelum tanggal jatuh tempo guna menghindari jeratan bunga berbunga.











Comments (0)