 fitri-handayani
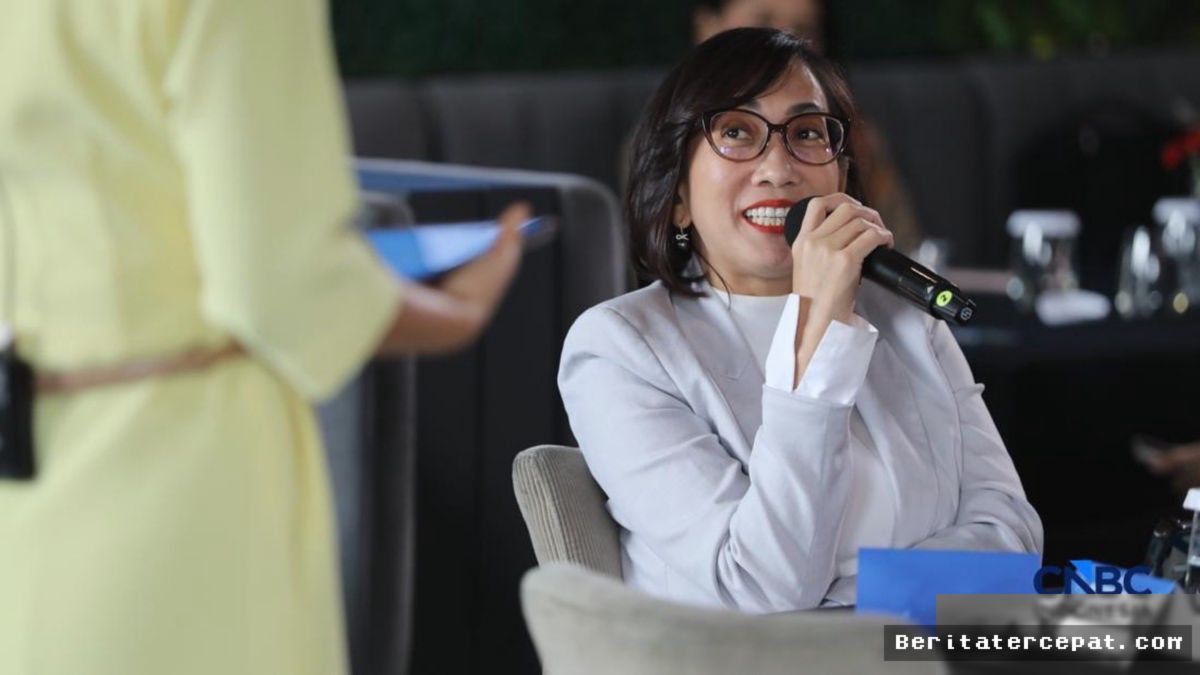
Di tengah pesatnya laju modernisasi ekosistem keuangan nasional yang kian terdigitalisasi, tantangan menjaga portofolio pembiayaan yang sehat menjadi fokus utama para pelaku industri multifinance. Ruang-ruang diskusi bisnis kini tak lagi hanya menyoroti agresivitas ekspansi pasar, melainkan menekankan pentingnya membangun ketahanan finansial yang berkelanjutan. Suasana penuh kehati-hatian namun optimistis menyelimuti gelaran Multifinance CEO Gathering 2026 di Jakarta, tempat para pimpinan industri berkumpul merumuskan strategi adaptasi terhadap perubahan perilaku konsumen dan dinamika ekonomi.
Sebagai salah satu pemain utama pembiayaan konsumen di tanah air, PT Home Credit Indonesia menegaskan komitmennya untuk terus mempertahankan kualitas pembiayaan di atas rata-rata industri. Perusahaan menekankan bahwa kecepatan proses transaksi tidak boleh mengorbankan ketelitian dalam mengukur profil risiko nasabah. Langkah ini diambil untuk memastikan bahwa ekosistem keuangan yang terbangun tetap ramah, aman, dan bertanggung jawab bagi seluruh lapisan masyarakat.
Menjaga Keseimbangan Antara Kecepatan Layanan dan Mitigasi Risiko
Industri pembiayaan saat ini dihadapkan pada ekspektasi masyarakat yang menginginkan akses pendanaan serba instan. Kendati demikian, mengandalkan kecepatan semata tanpa diimbangi mitigasi risiko yang matang dapat memicu lonjakan angka pembiayaan bermasalah atau Non-Performing Financing (NPF). Home Credit menyikapi tantangan ini dengan memperkuat sistem penilaian kredit (credit scoring) berbasis kecerdasan buatan dan analisis data analitik yang presisi.
"Kunci utama keberlanjutan bisnis pembiayaan di tengah perubahan industri yang sangat dinamis adalah konsistensi dalam menjaga kualitas pembiayaan. Kami berfokus menyajikan layanan yang cepat, mudah, namun tetap berpegang teguh pada prinsip kehati-hatian demi melindungi konsumen dan kesehatan industri secara keseluruhan," ungkap Acting CEO PT Home Credit Indonesia, Sylvia Lazuarni.
Penerapan asas kehati-hatian (prudent practices) ini terbukti mampu menjaga rasio kesehatan keuangan perusahaan tetap stabil di tengah ketidakpastian kondisi makroekonomi. Penilaian komprehensif terhadap kemampuan bayar konsumen dilakukan guna mencegah terjadinya kondisi keterlibatan utang berlebih (over-indebtedness) yang berpotensi merugikan masyarakat di kemudian hari.
Strategi Penguatan Kualitas Pembiayaan Konsumen
Untuk memberikan gambaran mengenai pendekatan strategis yang diterapkan dalam menjaga mutu portofolio pembiayaan, berikut adalah pilar utama manajemen risiko yang dijalankan oleh perusahaan:
| Pilar Strategis | Fokus Pelaksanaan | Dampak pada Konsumen |
|---|---|---|
| Credit Assessment AI | Analisis otomatis data keuangan secara real-time. | Keputusan kredit cepat dan akurat. |
| Responsible Lending | Penyesuaian limit pembiayaan dengan kapasitas pendapatan. | Mencegah beban finansial berlebih. |
| Edukasi Literasi | Sosialisasi penganggaran dan manajemen utang secara berkala. | Peningkatan kesadaran finansial cerdas. |
Mendorong Literasi Keuangan Berkelanjutan
Langkah menjaga kualitas pembiayaan tidak hanya berhenti pada tahap penyaluran dana. Home Credit meyakini bahwa perlindungan konsumen sejati berawal dari pemahaman finansial yang baik. Oleh karena itu, program edukasi literasi keuangan yang inklusif terus digalakkan sejalan dengan regulasi yang ditetapkan oleh Otoritas Jasa Keuangan (OJK).
Dengan memberikan pemahaman mendalam mengenai hak dan kewajiban sebagai debitur, masyarakat didorong untuk makin bijak dalam mengambil keputusan finansial. Strategi holistik yang memadukan keunggulan teknologi, mitigasi risiko yang ketat, serta penguatan literasi konsumen ini diharapkan mampu memperkokoh posisi pembiayaan konsumen sebagai salah satu penopang utama pertumbuhan ekonomi nasional dalam jangka panjang.











Comments (0)