 fitri-handayani
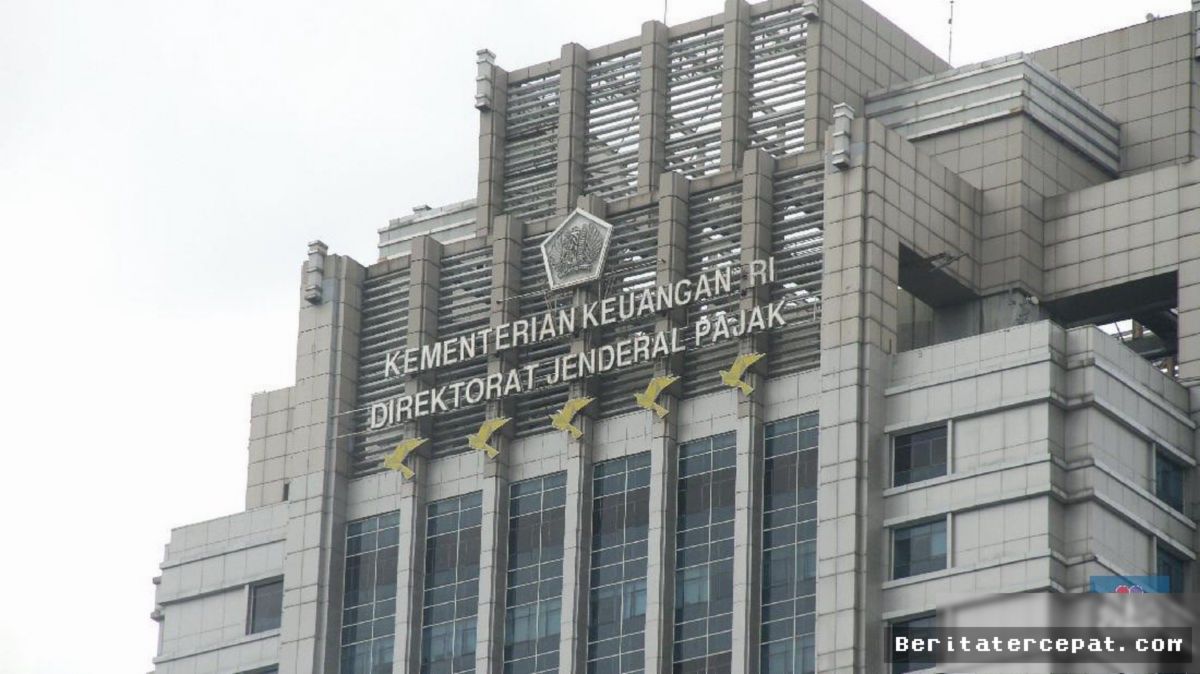
Upaya penegakan hukum perpajakan yang masif dan terukur di wilayah Jawa Timur membuahkan hasil signifikan bagi kas negara. Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Timur II mencatatkan prestasi besar dengan berhasil mengamankan penerimaan negara mencapai Rp140,87 miliar (atau dibulatkan menjadi Rp140,88 miliar) dari rangkaian kegiatan penegakan hukum perpajakan.
Langkah ketat ini menjadi bukti nyata bahwa otoritas perpajakan semakin serius dalam menindak para penunggak pajak maupun pihak-pihak yang mencoba melakukan tindak pidana di sektor perpajakan. Wilayah kerja Kanwil DJP Jawa Timur II yang mencakup berbagai daerah industri dan pusat perekonomian strategis terus diperketat pengawasannya guna memastikan seluruh potensi pajak terserap secara optimal.
Langkah Tegas Amankan Pendapatan Negara
Penegakan hukum perpajakan di Indonesia pada dasarnya berfokus pada pemulihan kerugian pada pendapatan negara (state revenue recovery). Berbagai instrumen hukum dimaksimalkan oleh Kanwil DJP Jawa Timur II untuk memastikan kewajiban pajak yang tertunggak dapat disetorkan kembali ke kas negara tanpa kompromi.
"Tindakan penegakan hukum yang kami lakukan merupakan bentuk keadilan bagi seluruh wajib pajak yang telah patuh. Kami selalu mengedepankan edukasi dan imbauan, namun jika tidak diindahkan, tindakan tegas adalah langkah akhir yang harus diambil demi mengamankan penerimaan negara," tegas pihak otoritas Kanwil DJP Jawa Timur II.
Dalam prosesnya, DJP menerapkan asas ultimum remedium pada ranah pidana perpajakan, yang menempatkan sanksi pidana sebagai jalan paling akhir. Langkah-langkah tegas seperti penyitaan aset bergerak maupun tidak bergerak, pemblokiran rekening perbankan penunggak pajak, hingga penyanderaan (gijzeling) terbukti ampuh memaksa wajib pajak yang membandel untuk segera melunasi utang pajaknya.
Analisis Strategi Penegakan Hukum Perpajakan
Keberhasilan mengumpulkan uang negara sebesar Rp140,87 miliar ini ditopang oleh integrasi beberapa instrumen penegakan hukum perpajakan yang dijalankan secara konsisten:
| Jenis Kegiatan Hukum | Fokus Tindakan Operasional | Dampak Terhadap Penerimaan |
|---|---|---|
| Penagihan Aktif | Pemblokiran rekening & penyitaan aset penunggak | Mempercepat pelunasan tunggakan pajak tunai |
| Penghentian Penyidikan (Pasal 44B) | Pelunasan pokok pajak ditambah sanksi denda | Mengembalikan kerugian negara tanpa proses peradilan panjang |
| Pemeriksaan Bukti Permulaan | Penindakan atas penyalahgunaan faktur pajak & SPT fiktif | Memberikan efek jera (deterrent effect) yang kuat |
Salah satu instrumen yang berkontribusi signifikan terhadap angka tersebut adalah skema Penghentian Penyidikan Pidana Perpajakan sebagaimana diatur dalam Pasal 44B Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Melalui instrumen ini, wajib pajak yang berstatus tersangka pidana perpajakan diberikan kesempatan melunasi kerugian pendapatan negara beserta sanksi denda administratif untuk menghentikan perkara peradilannya.
Dorong Kepatuhan dan Keadilan Iklim Usaha
Ketegasan otoritas perpajakan di Jawa Timur ini memberikan pesan mendalam bagi para pelaku usaha. Otoritas menekankan bahwa ketidakpatuhan terhadap hukum perpajakan hanya akan melahirkan risiko finansial dan ancaman pidana yang merugikan kelangsungan bisnis. Di sisi lain, persaingan dunia usaha yang sehat membutuhkan keadilan dan kesetaraan (level playing field) antara pengusaha yang taat pajak dan yang tidak.
Untuk mengoptimalkan langkah di lapangan, Kanwil DJP Jawa Timur II terus memperkuat kolaborasi bersama instrumen penegak hukum lainnya, seperti Kepolisian Republik Indonesia, Kejaksaan Agung, serta Badan Pertanahan Nasional (BPN). Sinergi lintas lembaga ini krusial untuk memantau, melacak, dan menyita aset-aset tersembunyi milik penunggak pajak.
Keberhasilan menyetor uang Rp140,88 miliar ke kas negara ini diharapkan mampu menumbuhkan kepercayaan publik bahwa pajak yang dikumpulkan akan dikembalikan kepada masyarakat dalam bentuk pembangunan infrastruktur, fasilitas kesehatan, edukasi, serta penanggulangan kemiskinan di kawasan Jawa Timur dan sekitarnya.











Comments (0)